


Der weltweite Datencenter-Boom im Rahmen des KI-Narrativs erreicht atemberaubende Ausmaße. Weltweit sollen fast drei Billionen Euro investiert werden. Kein Mensch weiß genau wofür. Jetzt beginnen Projekte wie das Oracle-Projekt „Jupiter“ mit hoher Fremdfinanzierung zu wackeln. Hier ein aktueller Überblick.
Projekt Jupiter
Rund 18 Mrd. US-Dollar (USD) wollte Oracle in Doña Ana County, New Mexico, für ein Datencenter mit über 1.400 Hektar und 2,45 Gigawatt (GW) verbauen. Jetzt zieht Oracle die Notbremse. Der Konzern hat dem Entwickler, einer Zweckgesellschaft von Blue Owl Capital, „Force Majeure“ angezeigt und will die Mietzahlungen aussetzen, falls die Anlage nicht wie geplant 2028 ans Netz geht. Der Grund sind Proteste, Klagen und verweigerte Leitungsrechte für eine Gaspipeline.
Die Folgen sind deutlich: Santander, Jefferies und BNP Paribas sitzen auf einem 18-Milliarden-Konsortialkredit, der am Sekundärmarkt nur noch zu 89 bis 91 Cent je Dollar gehandelt wird. Für Infrastrukturkredite ist das außergewöhnlich. Die Oracle-Aktie gab daher zeitweise mehr als 5 Prozent nach, Blue Owl 4,4 Prozent und Bloom Energy 7 Prozent.
Der Überblick: Eine Pipeline ohne Strom
Ist Oracle der Beginn einer von Skeptikern schon lang vorausgesagten Krise rund um den weltweiten Boom von KI und den Mega-Datencentern? Wir werden es bald sehen. Jedenfalls sorgen die Investitionen in die Mega-Datencenter für einen künstlichen Wachstumsschub, auch in Deutschland.
Laut Bernstein Research umfasst die Projektpipeline für Rechenzentren alleine in Nordamerika 404 GW. Nur etwa 35 Prozent davon dürften tatsächlich gebaut und mit Strom versorgt werden. Fast zwei Drittel drohen an fehlenden Netzanschlüssen und an der Finanzierung zu scheitern. Zudem formieren sich dagegen große Widerstände in der Bevölkerung, da regionale Enteignungen von Land und exorbitant steigende Energiepreise für Wut in der Bveölkerung sorgen.
Morgan Stanley schätzt den weltweiten Investitionsbedarf bis 2028 auf sagenhafte 2,9 Bio. USD. Die sogenannten Hyperscaler wie Meta, Google und Microsoft können aus ihrem operativen Cashflow aber nur etwa 1,4 Bio. USD stemmen. Die Lücke von 1,5 Bio. USD muss über Schulden gedeckt werden. Beim Vorzeigeprojekt Stargate peilt OpenAI bis 2029 10 Gigawatt an. Tatsächlich läuft bisher vor allem Abilene in Texas, wo die vollen 1,2 GW erst Ende 2026 erreicht werden sollen. Der Rest existiert überwiegend auf dem Papier.
Die Dimension: Hyperion
Das größte Datencenter-Projekt der Welt ist Metas „Hyperion“ in Louisiana. Es soll auf 5 GW wachsen und mehr als 50 Mrd. USD kosten, wie Reuters berichtet. Zum Vergleich: 5 GW entsprechen der Leistung von etwa fünf großen Kernkraftwerken oder rund einem Zehntel der durchschnittlichen deutschen Stromnachfrage pro Jahr. Die Menge reicht rechnerisch für mehrere Millionen Haushalte. Die Fläche entspricht einem großen Teil Manhattans. All das dient einem einzigen Unternehmen und zu einem Zweck, dessen Erlösmodell noch niemand belegt hat.
Die Gefahr: Kapazität ohne Kunden
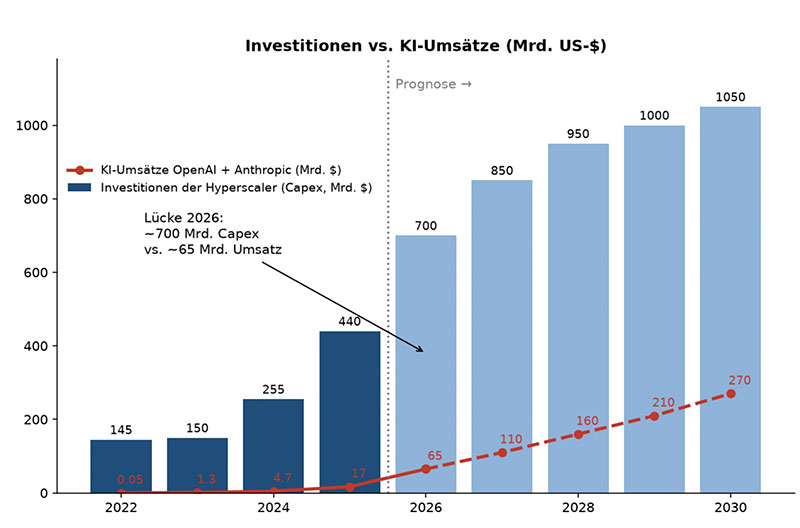
Der US-Kritiker Ed Zitron formuliert das Problem am schärfsten. Die neuen Rechenzentren bräuchten jährlich 1,6 bis 2,9 Bio. USD an Rechennachfrage, „die nicht existiert“. Außerhalb von OpenAI und Anthropic gebe es kaum echte Nachfrage, und beide Labore verbrennen selbst Geld. Die Umsätze zwischen den großen Anbietern sind zirkulär. Echte Umsätze mit echten Kunden sind noch klein (s. rote Linie in der obigen Grafik). Zudem besteht die Gefahr, dass chinesische KI-Modelle wesentlich preiswerter sind.
Die rund 500 Mrd. USD an Rechenzentrumsschulden nennt Zitron die „Subprime-Krise der KI-Blase“. Die Märkte scheinen das zu teilen: 78 von 91 Hyperscaler-Anleihen notieren unter ihrem Ausgabekurs. SoftBank musste für elf Mrd. USD sogar einen Zinssatz von bis zu 9,9 Prozent bieten.
Auch die Ratingagentur Moody's warnt vor „Power without delivery“. Hinzu kommt die Schattenverschuldung über Zweckgesellschaften und Private-Credit-Fonds, vor der die Bank für Internatinalen Zahlungsausgleich (BIZ) warnt. Werden die Anlagen nicht angeschlossen, veralten die teuer eingekauften Nvidia-Chips im Lager. Dann stocken die Bestellungen, und der Börsenrallye fehlt die Grundlage. Die Tech-Blase droht zu platzen. Doch was passiert dann?
Die Szenarien
Szenario 1, Crash und Bailout: Mehrere Projekte kippen wie Jupiter, Kredite werden abgeschrieben, und Private-Credit-Fonds stoppen ihre Rücknahmen. Weil KI als „strategische Schlüsseltechnologie“ im Wettlauf mit China gilt, springt dann der Staat ein. Das kann über Garantien, Abnahmeverträge oder staatliche Beteiligungen geschehen. Die Gewinne bleiben privat, die Verluste werden sozialisiert, ganz nach dem Muster der Finanzkrise von 2008.
Szenario 2, der Staat als Ankermieter: Leere Rechenzentren werden dann nach Meinung vieler Kritiker umgewidmet, für Militär, Geheimdienste und Behörden. Biometrische Erfassung und die Auswertung von Kommunikations- und Finanzdaten brauchen genau diese Rechenleistung. So entsteht auf Kosten der Steuerzahler eine Überwachungsinfrastruktur, die sich kaum wieder abbauen lässt. Legitimiert wird sie mit dem Zauberwort der „nationalen Sicherheit“.
Szenario 3, das Rückgrat des digitalen Dollars: Seit dem GENIUS Act sind US-Stablecoins Teil der Dollar-Strategie. Emittenten wie Tether und Circle legen ihre Reserven in US-Staatsanleihen an und werden so zu Großabnehmern amerikanischer Schulden. Die von der Finanzindustrie, vor allem von Blackrock, geplante Tokenisierung von Aktien, Anleihen, Fonds und Immobilien soll Billionen neue Dollar von Kleinanlegern und Kriminellen aus aller Welt in die Finanzmärkte pumpen, um die Party der Verschuldung weiter laufen zu lassen.
Die reine Abwicklung braucht zwar wenig Rechenleistung. Rechenintensiv ist aber alles drumherum, wie z. B. die KI-gestützte Echtzeitüberwachung aller Transaktionen, das Geldwäsche-Screening, Risikomodelle für tokenisierte Portfolios und die Verknüpfung von Wallets mit den digitalen Identitäten,
Fazit: Projekt Jupiter ist womöglich kein Einzelfall, sondern der erste sichtbare Riss in dem Muster „erst bauen, dann Nachfrage suchen“. Die entscheidende Frage ist nicht mehr, ob Projekte scheitern. Sie lautet, wer die Rechnung zahlt und wofür die Ruinen am Ende genutzt werden.


