
„Völlig losgelöst von der Erde schwebt das Raumschiff“, so sang Peter Schilling 1982 sein Lied „Major Tom“. Besser könnte die Beschreibung auch nicht für das heutige Raumschiff „Aktienmarkt“ sein. Denn selten lagen Börse und Wirklichkeit so weit auseinander wie im Herbst 2026.
So sind alle US-Aktien zusammen etwa zweieinhalbmal so viel wert wie die gesamte Jahreswirtschaftsleistung der USA. Ein Großteil dieses Werts hängt an einer Handvoll Technologiekonzerne und an der Hoffnung, dass sich die Milliarden für Künstliche Intelligenz (KI) bald auszahlen. Und das bei Zinsen von rund 5 Prozent, die Anleihen wieder zu einer echten Alternative machen.
Warren Buffett, die Investorenlegende, nannte den US-Aktienmarkt im August 2026 nicht mehr Investieren, sondern „Glücksspiel“. Seine Holding Berkshire Hathaway hält daher rund 397 Milliarden Dollar in bar. In Asien zeigt sich bereits, wie schnell die Stimmung kippen und die Aktienblase platzen kann.
US-Aktienmarkt: 70 Prozent der Welt
Wer einen Welt-ETF kauft, setzt vor allem auf ein Land. Im MSCI World, dem Index der Industrieländer, kamen die USA Ende Juni 2026 auf rund 72,5 Prozent. Im breiteren MSCI ACWI mit den Schwellenländern sind es 64,2 Prozent. Zählt man alle börsennotierten Unternehmen weltweit, also auch die nicht frei handelbaren Aktien in China, Indien oder Saudi-Arabien, liegt der US-Anteil bei etwa 44 Prozent.
Tech-Aktien: 40 Prozent des Index
Innerhalb der USA setzt sich die Konzentration fort. Der IT-Sektor machte Ende September rund 40 Prozent des S&P 500 aus. Das ist mehr als auf dem Höhepunkt der Dotcom-Blase. Zählt man Amazon und Meta hinzu, die offiziell nicht zum Tech-Sektor gehören, kommen KI-nahe Unternehmen auf fast 50 Prozent. Noch deutlicher wird es bei einzelnen Aktien:
- Drei Aktien: Nvidia, Apple und Microsoft machen zusammen über 21 Prozent des Index aus. Der bisherige Rekord stammt aus den 1980er-Jahren, als IBM, AT&T und ExxonMobil auf 13,4 Prozent kamen.
- Zehn Aktien: Die zehn größten Werte stehen für 40 Prozent des S&P 500. Im März 2000 waren es 26 Prozent.
- Ein Thema: 41 KI-bezogene Unternehmen stehen für knapp 49 Prozent des Börsenwerts. Einen höheren Anteil eines einzigen Themas gab es nur beim Eisenbahnboom im 19. Jahrhundert.
Wer heute einen „breiten“ Indexfonds kauft, setzt also verdeckt vor allem auf KI.
Der Buffett-Indikator
Nochmal Warren Buffett: Er hat mit dem Buffet-Indikator ein Maß für das Ausmaß einer Aktienblase geschaffen. Er bezeichnete das Verhältnis von Börsenwert zu realer Wirtschaftsleistung 2001 als „wahrscheinlich das beste Einzelmaß“ für die Bewertung des Marktes. Bei Werten um 200 Prozent spiele man „mit dem Feuer“. Die nachfolgende Grafik zeigt den Wert der US-Unternehmensaktien im Verhältnis zum US-Bruttoinlandsprodukt (BIP) als Maß für reale Güter und Services, gemessen nach den offiziellen Daten der US-Notenbank.
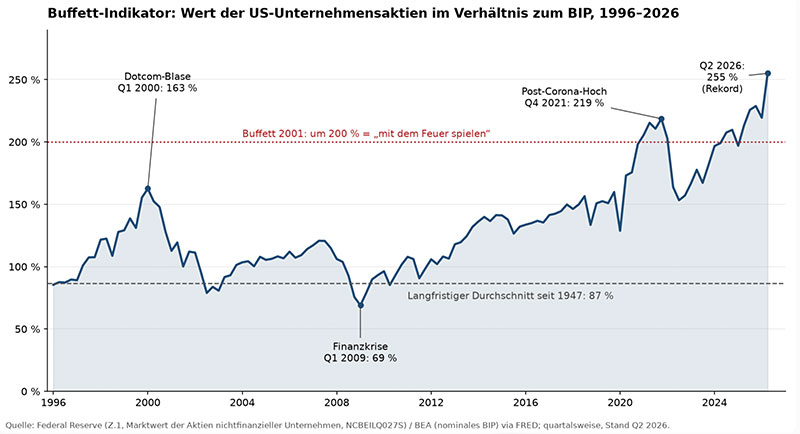
Im zweiten Quartal 2026 lag er bei 255 Prozent. Das ist der höchste Wert seit Beginn der Statistik 1947. Er ist fast dreimal so hoch wie der langfristige Durchschnitt von 87 Prozent. Varianten, die auf dem Wilshire-5000-Index beruhen, also nur börsennotierte Firmen erfassen, kommen auf 230 bis 240 Prozent. Auch das ist ein Rekord. Was die Kurve über 30 Jahre noch zeigt:
- Dotcom-Blase: Anfang 2000 erreichte der Indikator 163 Prozent. Danach halbierte er sich bis 2002 fast, und der S&P 500 verlor rund 49 Prozent.
- Finanzkrise: Anfang 2009 fiel er auf 69 Prozent. Erst dann waren Aktien im historischen Vergleich wieder günstig.
- Seit 2009: Eine nahezu ununterbrochene Aufwärtsbewegung, getragen von Nullzinsen und Anleihekäufen der Notenbanken. Nach der Corona-Krise erreichte der Indikator Ende 2021 219 Prozent und fiel 2022 mit der Zinswende deutlich.
- Heute: 255 Prozent liegen fast 100 Punkte über dem Dotcom-Hoch. Diesmal fehlt die Rechtfertigung billigen Geldes, denn die Renditen zehnjähriger US-Anleihen liegen bei rund 5 Prozent.
In Asien wackelt es schon
Wie fragil die Lage ist, zeigt Asien. Am 15. Oktober brach Südkoreas Kospi um rund 8 Prozent ein, der Handel wurde automatisch unterbrochen. Seither gilt:
- Südkorea: Der Kospi liegt fast 40 Prozent unter seinem Rekord von Ende Juni.
- Japan: Der Nikkei liegt rund 14 Prozent unter seinem Hoch.
- China: Der CSI 300 ist im Bärenmarkt, mehr als 20 Prozent unter seinem Juni-Hoch.
- Taiwan: Ausländische Anleger verkauften an einem Tag Aktien für einen Rekordbetrag.
Die Gründe lassen sich direkt auf die USA übertragen. Es gibt Zweifel, ob sich der KI-Boom finanzieren lässt: Meta meldete erstmals seit über zehn Jahren einen Mittelabfluss, und die Schulden des Cloud-Anbieters CoreWeave sorgen für Unruhe. Dazu kommen höhere Zinsen nach überraschend hohen US-Inflationsdaten und ein Ölpreis in der Spitze von 114 Dollar je Barrel. In Asien trifft das zuerst die Zulieferer wie Samsung, SK Hynix und TSMC. Ihre Kunden sind jedoch Nvidia, Microsoft und Meta. Am 22. Oktober fiel auch die Nasdaq um 2,6 Prozent. Asien zeigt also, wie es aussieht, wenn die Erwartungen an die KI auf die Realität treffen. Ob die Wall Street folgt, entscheidet sich an den Bilanzen der großen Cloud-Anbieter.
Vom asiatischen Börsenbeben profitieren übrigens zumindest kurzfristig die USA. Anfang Oktober lag die Rendite zehnjähriger US-Staatsanleihen zeitweise bei rund 5,36 Prozent, dem höchsten Stand seit 2002. Durch die Flucht in sichere Anlagen der Asieninvestoren fiel sie an einem Tag um mehr als 19 Basispunkte auf unter 5 Prozent. Bei einem Defizit in Billionenhöhe senkt das die Kosten für neue Schulden. Auch Hypotheken und Unternehmenskredite werden günstiger.
Die künstliche Beatmung
Niemand weiß, ob die Börsen-Party jemals enden wird, und vor allem wann. Sie lebt davon, dass zu viel Geld in Umlauf ist (weltweit 350 Billionen Schulden im Vergleich zu 120 Billionen Bruttoinlandsprodukt). Der Börsenboom wird aber auch durch vermehrte Aktienrückkäufe der Unternehmen und ETF-Investments angeheizt. Viele, auch jüngere Investoren, investieren ihr Geld einfach und bequem über Apps und durch Medien befeuert praktisch in eine Black Box “Börse”. Der Ritt auf der Rasierklnge geht also weiter.
Diplom-Ökonom Dr. Michael A. Peschke

