


Frankreich entwickelt sich mehr und mehr zu einem Risiko für die Finanzmärkte und den Euroraum. Defizite, Verschuldung und Zinssätze steigen bedenklich. Gleichzeitig mehren sich die Unruhen auf den Straßen nach Sozialkürzungen und Polizeiverschärfungen. Frankreich ist das Pulverfass in der EU, noch vor Italien. Warum?
Staatsverschuldung
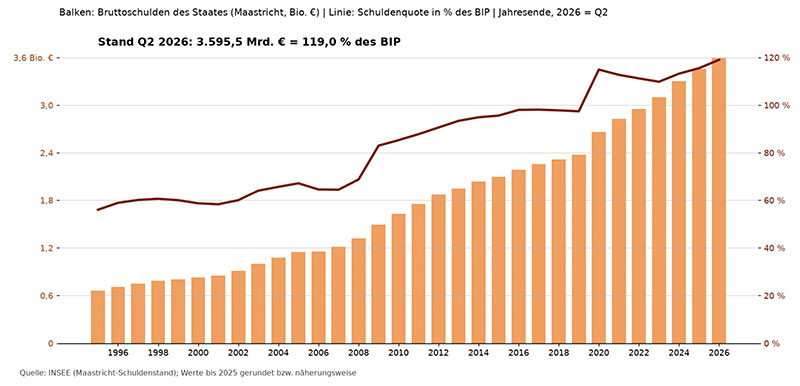
Die nachfolgende Grafik zeigt die brenzlige Situation deutlich: Frankreichs Staatsschulden lagen Ende des zweiten Quartals 2026 bei rund 3,6 Billionen Euro. Das sind 119 Prozent des Bruttoinlandsproduktes (BIP) und ein neuer Rekord. Allein im zweiten Quartal 2026 kamen 59,6 Mrd. Euro hinzu, nach 75,8 Mrd. Euro im ersten Quartal. An Rückzahlung ist nicht zu denken. Im Gegenteil, die Haushaltsdefizite und Zinslasten steigen.
Mehr als die Hälfte der handelbaren französischen Staatsanleihen liegt bei ausländischen Investoren, rund ein Fünftel beim Eurosystem (EZB). Französische Banken halten 10,5 Prozent, französische Versicherer 9,6 Prozent und französische Investmentfonds 1,8 Prozent.
Der Auslandsanteil ist gestiegen, von unter 50 Prozent Ende 2022 auf 57,5 Prozent. Das ist der höchste Wert unter den G7-Staaten. Langfristige Anleger wie die EZB und Versicherer ziehen sich zurück. An ihre Stelle treten Auslandsinvestoren und Hedgefonds, die schneller verkaufen. Das macht Frankreich anfälliger für plötzliche Zinssprünge als zum Beispiel Italien oder Japan, wo die Staatsanleihen überwiegend im Inland liegen.
Haushaltsdefizit
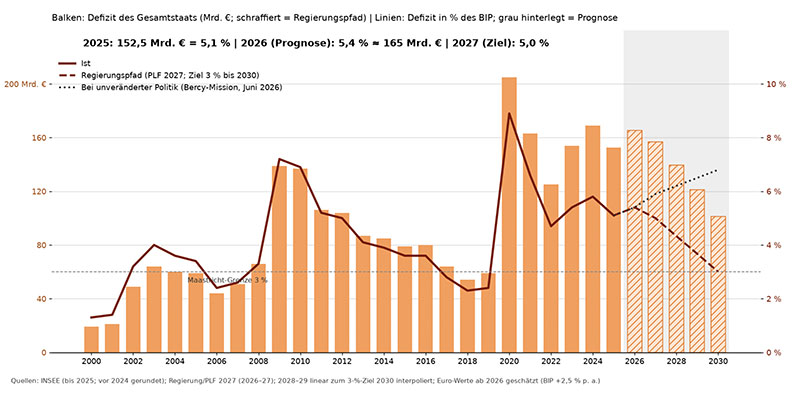
Frankreichs Haushaltsdefizit betrug 2025 153 Mrd. Euro, das sind 5,1 Prozent des BIP. 2024 waren es noch 169 Mrd. € oder 5,8 Prozent. 2009 lag das Defizit nach der Finanzkrise sogar bei rund 7,2 Prozent, 2020 in der Corona-Krise bei rund 8,9 Prozent. Die Prognosen in der nachstehenden Grafik zeigen das Wunschdenken der französischen Regierung (gestrichelte Linie). Es wird eher weiter Richtung Norden gehen.
Zinsanstieg
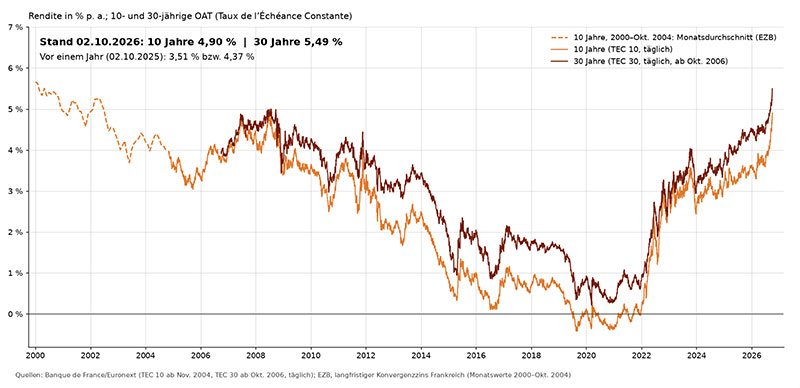
Frankreichs wachsende Verschuldung und instabile Regierungen sorgen bei internationalen Investoren für Unruhe. Sie fordern wie auch bei anderen Staaten eine höhere Prämie für wachsende Risiken und höhere Inflationsraten. So liegen 10-jährige französische Staatsanleihen mittlerweile bei rund 4,9 Prozent und 30-jährige bei 5,5 Prozent. Vor einem Jahr waren es 3,5 bzw. 4,4 Prozent.
Frankreich zahlt für 10-jährige Anleihen aktuell rund 130 Basispunkte (1,3 Prozentpunkte) mehr als Deutschland, so viel wie seit 2012 nicht mehr. Die 10-jährige Rendite erreichte zeitweise den höchsten Stand seit 2002.
Seit Ende August muss Frankreich für 10 Jahre mehr zahlen als Italien. Der Aufschlag Italiens gegenüber Deutschland liegt bei rund 106 Basispunkten. Der Markt bestraft also gezielt Frankreich und nicht die Eurozone als Ganzes.
Gleichwohl muss man sich die Frage stellen, warum Investoren immer noch Staatsanleihen kaufen. Selbst 5,5 Prozent sind bei fast 4 Prozent offizieller Inflationsrate im Euroraum eine mickrige Realverzinsung für das verbleibende große politische Restrisiko. Viele Investoren wie Versicherungen werden rechtlich dazu gezwungen und sind daher gefangen (captured investors).
Zinseszinseffekt
Höhere Zinssätze bei fehlender Schuldentilgung sorgen dafür, dass die Zinslasten auch durch den Zinseszinseffekt immer schneller steigen. Frankreichs Zinslast steigt von 79 auf 91 Mrd. Euro bis 2027. Der Durchschnittszinssatz französischer Staatsanleihen beträgt aktuell rund 2,5 Prozent, weil noch viele 30-jährige Staatsanleihen mit Niedrigzinssätzen bestehen, die wie die 10-Jährigen Jahr für Jahr auslaufen und zu den aktuell höheren Zinssätzen verlängert werden müssen. Bei einem Zinssatz von 5 Prozent würden sich Frankreichs Schulden bereits nach 14 Jahren verdoppeln.
Dann geht es exponentiell weiter. Je höher der Zinssatz, desto schneller wirkt der Zinseszinseffekt. Viele Menschen denken linear und können sich einen exponentiellen Verlauf nicht vorstellen, genauso wenig wie die großen Zahlen wie 1 Milliarde oder gar eine Billion. Um z. B. bis eine Milliarde zu zählen, würde ein Mensch unter Berücksichtigung einer Nachtruhe 100 Jahre benötigen. Würde ein Euro eine Sekunde repräsentieren, dann sind eine Billion 36.000 Jahre.
Eurokrise 2.0?
Wenn die Zinssätze und Schulden weiter steigen und die politische Situation instabil bleibt, dann kann es zu einer Neuauflage der Eurokrise 2010-2012 kommen, in der Griechenland mit rund 300 Mrd. Euro gerettet werden musste. Gerettet wurden damals tatsächlich eher die Banken, die notleidende griechische Staatsanleihen hielten.
Doch Frankreich ist nicht Griechenland. Eine Rettung könnte im jetzigen Geldsystem nur gelingen, wenn die EZB französische Staatsanleihen in Billionenhöhe durch Geldschöpfung aus dem Nichts kaufen würde. Die Öffnung der Geldschleusen würde die Inflation wie 2022 anheizen und zu stark steigenden Preisen führen. Der für die Staaten angenehme Nebeneffekt wäre eine Entwertung ihrer Schulden. Die Bürger sehen dagegen eine erneute Entwertung ihres Geldes.
Zusätzlich müsste Deutschland vermutlich stark durch das Auflegen von Eurobonds finanziell bluten. Auch bestünde die Gefahr einer „Ansteckung“ von Italien, Spanien und anderer hoch verschuldeter Länder. Sie würden dann vermutlich mit in den Strudel gezogen.
Es lohnt sich daher, die Entwicklung von Frankreich genau zu beobachten. Eine Eurokrise 2.0 hätte weitreichende Folgen.


