


Während die EZB den digitalen Euro als sogenanntes digitales Zentralbankgeld (CBDC – Central Bank Digital Currency) noch vorbereitet, verfolgt die US-Regierung einen anderen Ansatz. Sie favorisiert privat herausgegebene und strikt regulierte Stablecoins. Was das ist und wie weit die Gesetzgebung ist, lesen Sie hier. Doch zunächst zum Stand des digitalen Euro.
Digitaler Euro
Der digitale Euro wird kommen, aber nicht so schnell, wie manche Schlagzeile vermuten lässt. Ein Gesetz soll bis Ende 2026 stehen. Ab Herbst 2027 testet die EZB dann den digitalen Euro ein Jahr lang mit 36 Zahlungsdienstleistern. Die Ausgabe an alle ist frühestens 2029 geplant. Bargeld bleibt: Ein Recht auf Barzahlung soll gesetzlich abgesichert werden.
Laut einer Civey-Umfrage für die WirtschaftsWoche halten 55 Prozent der deutschen Bürger/innen eine Nutzung für unwahrscheinlich, 70 Prozent fühlen sich schlecht informiert. Bei Allensbach wollen ihn nur 7 Prozent wahrscheinlich nutzen. Auch Unternehmen sind gelassen: Laut ZEW erwarten 77 Prozent keine Auswirkungen auf ihr Geschäft.
Kritiker sagen, dass der digitale Euro eine Lösung für ein fehlendes Problem und daher überflüssig ist. Sie befürchten das Ende der monetären Freiheit, da digitales Zentralbankgeld (CBDC: Central Bank Digital Currency) eine Zentralisierung der Geldmacht bedeuten kann. Zudem sind CBDCs programmierbar, um ihre Verwendung in der Bevölkerung zu steuern und Bürgerrechte einzuschränken. Auf diese Fragen gehe ich in diesem Beitrag nicht weiter ein. Im Internet gibt es dazu bereits tonnenweise Artikel und Videos.
Exkurs: In Russland wurde übrigens bereits im September 2026 der digitale Rubel eingeführt. Er ist direkt in der Bank-Wallet nutzbar, auch offline. Unser neuer “Erzfeind” geht also im finanziellen Gleichschritt mit dem Westen.
Stablecoins als Konkurrenz
Ob der digitale Euro tatsächlich kommt, ist fraglich. Denn seine größte Konkurrenz ist schon da: US-Stablecoins. Das sind private Kryptowährungen, deren Wert an “stabile” Vermögenswerte wie den US-Dollar oder an Rohstoffe (z. B. Gold) gekoppelt ist. Ziel ist es, die hohe Volatilität traditioneller Kryptowährungen zu reduzieren und eine stabilere Alternative für Transaktionen und die Wertaufbewahrung zu bieten.
Stablecoins verbinden so die Vorteile von Kryptowährungen, Transaktionen schnell und weltweit durchführen zu können, mit der behaupteten Stabilität traditioneller Währungen. Stablecoins bieten zudem Personen in Krisengebieten oder ohne Zugang zu Banken die Möglichkeit, digitale Zahlungen durchzuführen, Vermögen zu speichern und vor der Inflation lokaler Währungen zu schützen.
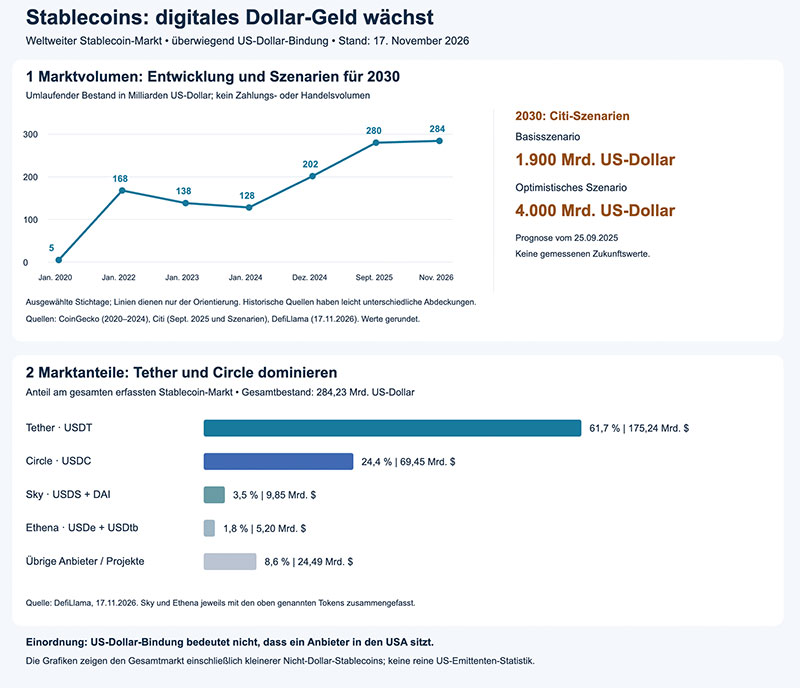
Wie die nachstehende Grafik zeigt, ist der weltweite Markt für den digitalen Dollar aber ins Stocken geraten. Aktuell stagniert er um die 280 Mrd. US-Dollar. Szenarien gehen von einem Wachstum bis 2030 von bis zu 4 Billionen US-Dollar aus. Das wird aber wohl nur passieren, wenn es zu einer großen Krise kommt und die Nutzer darin Zuflucht suchen (müssen).
GENIUS Act: gesetzliche Grundlage
Dem Namen des neuen US-Gesetzes nach sind Stablecoins eine geniale Lösung. Denn das am 17. Juni 2025 mit deutlicher Mehrheit im US-Senat verabschiedete Gesetz heißt GENIUS Act, was in der Langfassung „Guiding and Establishing National Innovation for US Stablecoins“ bedeutet. Die Verabschiedung im Senat erfolgte nach monatelangen Verhandlungen und einer Vielzahl von Änderungsanträgen, um insbesondere Bedenken der Demokraten bezüglich Geldwäscheprävention (AML) und Konsumentenschutz auszuräumen.
Nach dem neuen US-Stablecoin-Gesetz dürfen nur sogenannte „permitted payment stablecoin issuers“ Stablecoins herausgeben. Diese müssen strenge Anforderungen erfüllen:
- Vollständige Deckung: Stablecoins müssen zu 100 Prozent durch US-Dollar oder andere zugelassene liquide Vermögenswerte wie kurzfristige US-Staatsanleihen gesichert sein.
- Regulierte Emittenten: Nur Banken, staatlich zugelassene Trust-Unternehmen oder speziell qualifizierte Nicht-Bank-Emittenten dürfen Stablecoins ausgeben.
- Verbot algorithmischer Stablecoins: Algorithmische Stablecoins ohne Rücklagen sind nicht erlaubt.
Finanzgiganten rüsten auf
In der obigen Grafik sind im zweiten Teil die aktuellen Marktanteile der Anbieter von US-Stablecoins aufgeführt. Der Markt wird von Tether (USDT) und Circle (USDC) beherrscht.
Mit Open USD formiert sich aber derzeit ein mächtiger Herausforderer im Stablecoin-Markt: Visa, Mastercard, Stripe, Coinbase und Shopify sind die Gründungspartner. BlackRock gehört ebenfalls zum Netzwerk und ist an der Verwaltung der Reserven beteiligt. Ihr Vorteil liegt im direkten Zugang zu Händlern, Unternehmen und Zahlungsströmen weltweit. Zugleich sollen die Erträge der hinterlegten Reserven abzüglich einer Verwaltungsgebühr an die Netzwerkpartner fließen – ein finanzieller Anreiz, den neuen digitalen Dollar zu verbreiten.
Damit geht es um mehr als eine weitere Kryptowährung: Die Finanzgiganten positionieren sich für die Infrastruktur des künftigen Zahlungsverkehrs. Ob sie die Dominanz von Tether und Circle brechen können, muss sich allerdings erst zeigen.
Vorteile für die USA
Auch darf eine ökonomische Komponente nicht übersehen werden: Stablecoins könnten für die USA die neue Wunderwaffe werden, um die weltweite Dominanz des US-Dollars auch gegen die Widerstände der BRICS-Staaten weiter aufrechtzuerhalten. Denn aktuelle Stablecoins sind fast ausschließlich an den US-Dollar gekoppelt (97 Prozent Marktanteil), wodurch der Dollar indirekt auch die bevorzugte Währung der normalen Bevölkerung und regionaler Unternehmen weltweit werden könnte.
Sollte die Ära des Petrodollars als Garant für die Dollardominanz nun tatsächlich zu Ende gehen, dann steht mit dem US-Stablecoin ein neuer internationaler Mechanismus zur Verfügung, um frische Dollars zu drucken und die Dollarnachfrage anzuheizen. Es wäre auch ein Schlag gegen das von Banken beherrschte Euro-Dollar-System.
Diplom-Ökonom Dr. Michael A. Peschke

